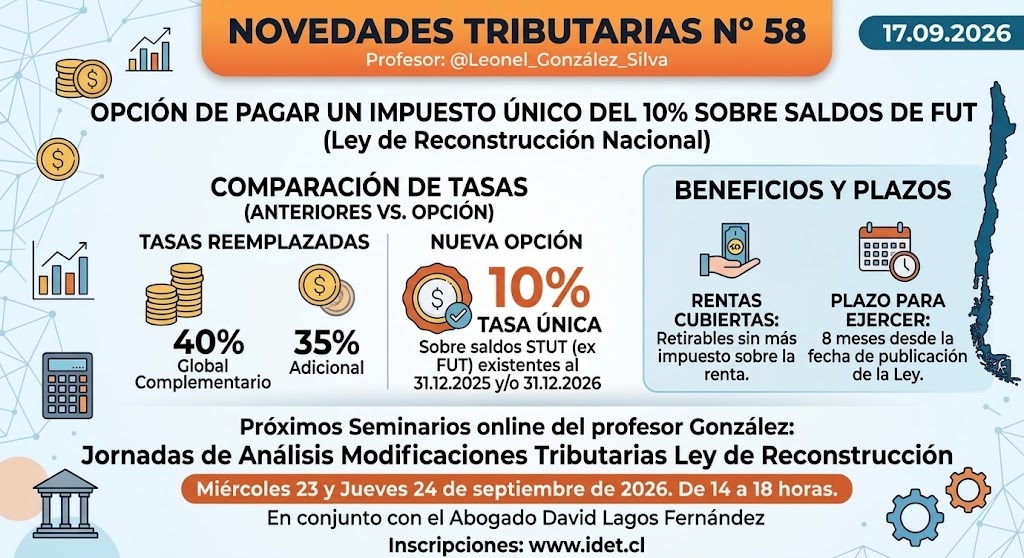
OPCIÓN DE PAGAR UN IMPUESTO ÚNICO DEL 10% SOBRE SALDOS DE FUT
NOVEDADES TRIBUTARIAS N° 58 - Profesor: @Leonel_González_Silva
21.09.2026
La Ley de Reconstrucción Nacional abre la opción de pagar tan solo un impuesto único con Tasa del 10% sobre los saldos de STUT (ex FUT) existentes al 31.12.2025 y/o 31.12.2026, en reemplazo del impuesto Global Complementario que alcanza tasas del 40% o del impuesto Adicional que posee una tasa del 35%.
Una vez pagado este impuesto único del 10%, las rentas cubiertas por él, podrán ser retiradas o distribuidas a partir de ese momento a discreción del contribuyente, sin quedar afectas a ningún otro impuesto a la renta.
Esta opción podrá ejercerse dentro de un plazo de 8 meses contado desde la fecha de publicación de la Ley de Reconstrucción Nacional.
Próximos Seminarios online del profesor González
Jornadas de Análisis Modificaciones Tributarias Ley de Reconstrucción
Miércoles 23 y Jueves 24 de septiembre de 2026. De 14 a 18 horas.
En conjunto con el Abogado David Lagos Fernández
Inscripciones: www.idet.cl
¿Desea compartir esta novedad?