RETORNO GRADUAL A UN RÉGIMEN TRIBUTARIO 100% INTEGRADO
NOVEDADES TRIBUTARIAS N° 57 - Profesor: @Leonel_González_Silva
14.09.2026
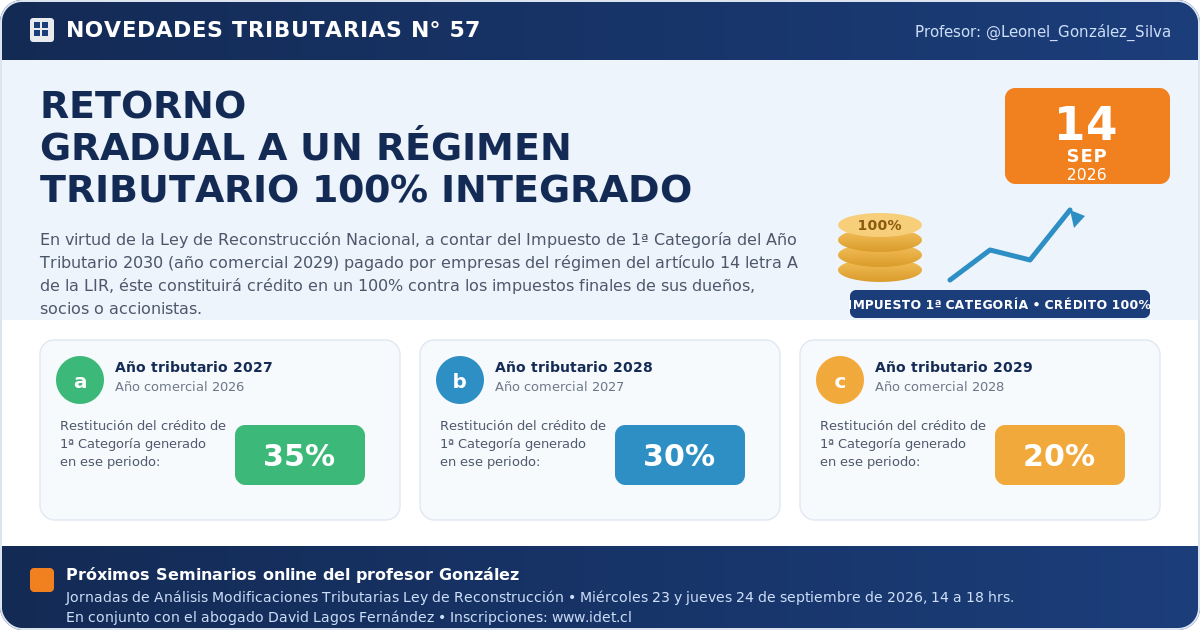
En virtud de la Ley de Reconstrucción Nacional a contar del Impuesto de 1ª Categoría del Año Tributario 2030 (año comercial 2029) pagado por empresas del régimen del artículo 14 letra A de la LIR, éste constituirá crédito en un 100% contra los impuestos finales de sus dueños, socios o accionistas.
En el intertanto, se establecen los siguientes % de restitución del crédito de 1ª Categoría, en el caso de retiros o dividendos distribuidos por empresas del régimen del artículo 14 letra A de la LIR:
a) Respecto del crédito de 1ª Categoría generado durante el año tributario 2027, año comercial 2026, Restitución de un 35%;
b) Respecto del crédito de 1ª Categoría generado durante el año tributario 2028, año comercial 2027, Restitución de un 30%;
c) Respecto del crédito de 1ª Categoría generado durante el año tributario 2029, año comercial 2028, Restitución de un 20%.
Próximos Seminarios online del profesor González
Jornadas de Análisis Modificaciones Tributarias Ley de Reconstrucción
Miércoles 23 y Jueves 24 de septiembre de 2026. De 14 a 18 horas.
En conjunto con el Abogado David Lagos Fernández
Inscripciones: www.idet.cl
¿Desea compartir esta novedad?